


更新日:2019/05/04
国の教育ローンの審査に通る人と落ちる人の具体的な違いを調べてみた
(0)
この記事を評価する
評価を設定してください ×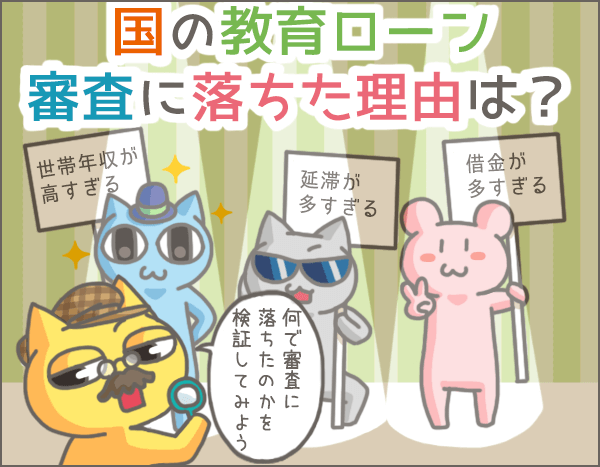
「国の教育ローンに申込みたいけれど、審査が不安・・・」
「奨学金だけじゃ足りなくて、なんとか国の教育ローンを借りたい!」
一般的に国の教育ローンは審査に通りやすいといわれています。
そもそも国の教育ローンは儲けのためではなく、弱者救済を目的としたローンだからです。
しかし、Yahoo!知恵袋などのクチコミサイトには、「国の教育ローンの審査に落ちてしまった!」という声が少なくありません。
おそらく通るだろうと思っていて、いざ蓋を開けてみたら審査落ち・・・
こんな事態は避けたいところですよね。
そこで今回は、国の教育ローンの審査に落ちてしまった4名の方にインタビューをおこない、審査落ちの理由がどこにあるのかを分析してみました。
さらに、教育ローン業界に長年携わっていた専門家にも審査落ちの理由を解説してもらっています。
国の教育ローンの審査に落ちてしまうの原因には、対策可能なものも少なくありません。
ぜひこの記事をご覧いただき、審査に通る可能性を高めてから申込んでみてくださいね。
- 目次
- なぜ、ごく普通の正社員が国の教育ローンの審査に落ちたのか?
- 家賃や光熱費の延滞常習者は審査に通らない?
- 転職直後の申込み!勤続期間の短さは審査に影響する?
- 低年収の母子家庭は審査に通らない
- まとめ
この記事の編集者情報
-
内田 恵子私が編集者です!
東京生まれ。アラフィフ。出版社勤務の後独立。編集・ライター歴30年。ファイグーでは「わかりにくいお金の話を、わかりやすくお伝えすること」「少しでも役に立つ情報をお届けすること」をモットーに、より具体的で、身近に感じていただける記事を目指しています。猫派で今は元ノラを多頭飼い中。日々癒してもらってます。
-
ささき 英雄私が編集者です!
七夕生まれ、編集・ライティング歴10年。前職ではグルメ雑誌の制作に携わっていましたが、30歳の誕生日をきっかけに独立しました。ファイグーでは「自分の仕事は書くことではなく伝えること」という意識で記事に取組んでいます。担当記事は、利息や審査などライバル記事だらけのテーマが多いです。そのため、「他のどの記事よりも正しい」のは当然として、さらに「どうすれば読みやすくなるか」を日々追求しています。
なぜ、ごく普通の正社員が国の教育ローンの審査に落ちてしまったのか?
2014年12月、松本さん(仮名)は次男の専門学校進学のために「国の教育ローン」へ申込みました。
希望条件は下の表をご覧ください。
| 借入希望額 | 希望返済期間 | 連帯保証人 |
|---|---|---|
| 100万円 | 7年 | なし |
平均的な私立大学の学費1年分が約100万円ですから、決して借入希望額が高いわけではありません。
しかし、残念ながら松本さんは審査に落ちてしまいました。
審査落ちの原因はいったい何だったのでしょうか?
勤続30年!住宅ローン以外に260万円の借金あり
国の教育ローンへ申込んだ段階で、松本さんは次のような状況でした。
| 年齢 | 51歳 |
|---|---|
| 職業 | 正社員 |
| 勤続期間 | 30年 |
| 住居 | 持ち家 |
| 住宅ローンの返済 | 月6万円 |
| 同一生計家族 | 4人 (本人、妻、子ども2人) |
| 進学者との関係 | 父 |
| 扶養家族 | 子ども1人 |
| 本人の年収 | 450万円 |
| 居住年数 | 17年 |
| 住宅ローンの延滞 | なし |
| 同一生計家族の年収 |
|
松本さんは正社員で勤続年数は30年です。
本人名義で住宅ローンを組んでいますが、一度も延滞することなく返済を継続。
配偶者にも収入(年収230万円)があり、長男もすでに働いています(年収250万円)。
生活はとても安定しているといえます。
では次に、住宅ローン以外のローンやキャッシングの利用状況、公共料金(※1)の支払状況をみてみましょう。
| 種類 | 利用残高 | 毎月の返済額 | 延滞の有無 |
|---|---|---|---|
| 住宅ローン以外のローン・キャッシングの利用状況 | |||
| 銀行教育ローン | 200万円 | 3万5,000円 | なし |
| 銀行カードローン | 50万円 | 1万円 | なし |
| クレジットカード(キャッシング) | 10万円 | 1万円 | なし |
| 公共料金の支払状況 | |||
| 電気料金 | - | - | 1回(1ヶ月) |
| 水道料金 | - | - | なし |
| ガス料金 | 未申告 | ||
| 電話料金 | 未申告 | ||
銀行教育ローンの残高200万円は、長男の進学時に借入れた分の残債です。
そのほかに銀行カードローンで50万円、クレジットカードのキャッシングで10万円の借入れがありました。
キャッシング・ローンについては延滞することなく返済していましたが、2014年7月分の電気料金の支払いが1ヶ月遅れてしまったとのこと。
※1
国の教育ローンへ申込む際には、直近6ヶ月分の公共料金(電気、ガス、水道、電話など)の支払状況が確認できる書類を提出しなければいけません。口座振替で支払っている場合は預金通帳(コピーでも可)、振込用紙で支払っている場合は領収書が必要です。
松本さんが審査に落ちてしまった原因
それでは、松本さんの審査に影響していると思われるポイントをまとめてみます。
世帯年収が基準をオーバーしている
国の教育ローンへ申込むには、まず世帯年収が基準を満たしている必要があります。
国の教育ローンは教育費の捻出が難しい家庭の支援が目的なので、世帯年収が高すぎる場合は融資を受けられません。
基準となる上限額は以下のとおりです。
「扶養している子どもの人数」と「収入が給与所得かどうか」によって決まります。
| 扶養している子供の人数 | 世帯収入(年収)の上限 | |
|---|---|---|
| 給与所得者 | 給与所得者以外 | |
| 1人 | 790万円以下 | 590万円以下 |
| 2人 | 890万円以下 | 680万円以下 |
| 3人 | 990万円以下 | 770万円以下 |
| 4人 | 1,090万円以下 | 870万円以下 |
| 5人 | 1,190万円以下 | 970万円以下 |
また、子どもが2人以下で次の条件のどちらかを満たす場合は、上限額が990万円(給与所得者以外は770万円)まで引上げられます。
- 勤続(事業)年数が3年未満
- 居住年数が短い(1年未満)
- 進学者が自宅外から通学している(または通学予定)
- 申込者または配偶者が単身赴任をしている
- 国の教育ローンの使途が海外留学資金
- 申込者の年収に対するローン返済総額の比率が30%超
- 親族が要介護(要支援)認定を受けていて、その費用を負担している
- 大規模な災害により被災した
松本さんの世帯年収は930万円(本人450万円・妻230万円・長男250万円)なので、先ほどの条件緩和を受けられたかどうかがポイントです。
緩和を受けられなかった場合は、上限790万円の基準をオーバーしてしまいますので、審査落ちの原因は「世帯年収の高さ」で間違いないでしょう。
返済負担比率は問題なし
もうひとつ気になるのが、返済負担比率(1年間の収入に対するローン返済額の割合)の高さです。
たとえば、銀行のローンの審査では返済負担比率が重要視され、30~35%を超えると審査に落ちる可能性が高くなります。
ここで松本さんの返済負担比率を計算してみましょう。
毎月のローン(キャッシング)の返済額は以下でしたね。
| 住宅ローン | 6万円 |
|---|---|
| 教育ローン | 3万5,000円 |
| 銀行カードローン | 1万円 |
| クレジットカード (キャッシング) |
1万円 |
さらに、国の教育ローンで100万円を借入れ、7年間で返済する場合、毎月の返済は1万2,900円となります。
そうすると、1ヶ月あたりの返済額は12万7,900円、年間153万4,800円ですね。
年収450万円で割ると、返済負担比率は約34%となります。
通常、34%は審査落ちの確率が高いのですが、先ほど説明したとおり、国の教育ローンは返済負担比率30%超の申込者に対して、むしろ条件を甘くします。
もちろん、借金があるよりないほうが信用度は高いものの、松本さんのローン・キャッシングの利用状況が審査落ちに直結したとは考えにくいですね。
世帯年収の高さが原因で審査に落ちそうなときの対処法
では、どうしていれば松本さんは審査に通ったのでしょうか?
答えはズバリ、「世帯年収を下げる」です。
妻または長男を別生計にして世帯年収を下げる
審査落ちの理由が「世帯年収の高さ」だけなら、世帯年収を下げれば審査に通りますよね?
とくに松本さんのケースでは世帯分離を行うことで、だれも仕事を辞めることなく、家を出ることもなく、世帯年収だけ下げることができます。
世帯分離とは、簡単にいうと「住所は同じだけれど生計は別」と申告する手続きのこと。
たとえば、松本さんの同一生計家族から長男が外れれば世帯年収は680万円ですから、国の教育ローンの世帯年収条件をクリアできますよね。
世帯分離の届出は、市区町村の役所で行います。
必要なものは、本人確認書類・国民健康保険証・印鑑のみ。
子どもが働き始めて扶養を外れている場合、配偶者が高年収の場合には有効な手段です。
家賃や光熱費の延滞常習者は審査に通らない?
2017年8月、岩本さん(仮名)は3年制の専門学校へ支払う費用を借りるために、国の教育ローンへ申込みました。
希望条件は以下のとおりです。
| 借入希望額 | 希望返済期間 | 連帯保証人 |
|---|---|---|
| 40万円 | 5年 | なし |
学費は初年度が134万7,440円、2・3年目は113万円ずつでしたが、岩本さんは全額の借入れは希望していません。
それでも、審査には通りませんでした。
無借金だが家賃や公共料金は延滞だらけ
岩本さんのケースも、まずは申込時点の状況からみていきましょう。
| 年齢 | 50歳 |
|---|---|
| 職業 | パート・アルバイト |
| 勤続期間 | 2年 |
| 住居 | 賃貸アパート(母親所有) |
| 家賃 | 月15万円 |
| 同一生計家族 | 5人 (本人、妻、子ども3人) |
| 進学者との関係 | 父 |
| 扶養家族 | 子ども2人 |
| 本人の年収 | 190万円 |
| 居住年数 | 3年 |
| 家賃の延滞 | 常習的に延滞 |
| 同一生計家族の年収 | 妻340万円 |
岩本さんはもともと自営業でしたが、「国の教育ローン」へ申込んだときには廃業しており、パートとアルバイトを掛け持ちしている状態でした。
年収は190万円と低く、勤続年数はもっとも長い勤務先でも2年。
しかし、配偶者の年収が340万円だったため、世帯年収は530万円ありました。
お住いは、岩本さんの父親(すでに他界)名義の戸建てでしたが、固定資産税が支払えず賃貸アパートへと建替え(岩本さんの母親名義)。
そのアパートの1室に住んでいたものの、家賃はまともに払えていないそうです。
さらに、支払いが滞っていたのは家賃だけではありません。
| 種類 | 利用残高 | 毎月の返済額 | 延滞の有無 |
|---|---|---|---|
| 住宅ローン以外のローン・キャッシングの利用状況 | |||
| 特になし | - | - | - |
| 公共料金の支払状況 | |||
| 電気料金 | - | - | 常習的に延滞 |
| 水道料金 | 不明 | ||
| ガス料金 | - | - | 常習的に延滞 |
| 電話料金 | 不明 | ||
公共料金の支払いは常習的に延滞しています。
まったく支払えていないわけではないものの、ほぼ毎回、期日を過ぎてから支払っています。
岩本さんが審査に落ちてしまった原因
それでは、岩本さんの審査落ちの原因と思われるポイントを整理していきましょう。
常習的な延滞
国の教育ローンへの申込みに「公共料金の支払状況を確認できる書類」が必要なのは、将来的にきちんと返済してくれる人なのかを見極めるためですよね。
そのため、岩本さんのように、延滞が常習化している場合、まず審査には通りません。
ちなみに、過去にインタビューを実施した国の教育ローンの審査通過者を調べてみたところ、過去1年の延滞回数が3回以内の方は審査に通る確率が高いですね。
ちなみに、この3回は「キャッシングやローンの返済、公共料金の支払いすべて含めて3回」です。
勤続期間が短い
50歳にしてアルバイトですから、収入面は不安定といわざるを得ません。
さらに勤続期間が2年と短いのも痛いですね。
審査へのマイナス影響は避けられません。
延滞常習者はどうすれば審査に通る?
残念ながら、「家賃をまともに払っていない」「公共料金の延滞がほぼ毎回」といった状況はすぐになんとかなるものではありません。
これから期日通りに支払い、信用が回復するのを待つしかないです。
もしかすると、高年収の奥さん名義で申込むほうが心象はよかったかもしれません。
とはいえ、申込時に家賃や公共料金の支払状況を申告する点は同じですから、同じ理由で審査に通る可能性は低いですね。
転職直後の申込み!勤続期間の短さは審査に影響する?
黒田さん(仮名)が国の教育ローンへ申込んだのは2017年1月。
借入れの目的は、4年制大学へ進学する子どもの学費に充てるためです。
希望条件は以下。
| 借入希望額 | 希望返済期間 | 連帯保証人 |
|---|---|---|
| 70万円 | 5年 | 妹 |
では、黒田さんの情報を細かくみていきましょう。
年収290万円で住宅ローンと自動車ローンあり
申込みの段階で、黒田さんは以下の状況でした。
| 年齢 | 41歳 |
|---|---|
| 職業 | 正社員 |
| 勤続期間 | 3ヶ月 |
| 住居 | 持ち家 |
| 住宅ローンの返済 | 月8万2,000円 |
| 同一生計家族 | 5人 (本人、妻、子ども3人) |
| 進学者との関係 | 父 |
| 扶養家族 | 妻、子ども3人 |
| 本人の年収 | 290万円 |
| 居住年数 | 16年 |
| 住宅ローンの延滞 | なし |
| 同一生計家族の年収 | なし |
扶養している子どもが3人で世帯年収290万円ですから、国の教育ローンの収入条件は満たしていますね。
家族で収入があるのは黒田さんのみで、持ち家かつ住宅ローンも滞りなく返済できています。
次に、その他の支払状況をみていきましょう。
| 種類 | 利用残高 | 毎月の返済額 | 延滞の有無 |
|---|---|---|---|
| 住宅ローン以外のローン・キャッシングの利用状況 | |||
| デイーラーローン | 170万円 | 4万2,000円 | なし |
| クレジットカード(キャッシング) | 5万円 | 1万円 | 不定期で10日程度 |
| 公共料金の支払状況 | |||
| 電気料金 | - | - | なし |
| 水道料金 | 不明 | ||
| ガス料金 | - | - | なし |
| 電話料金 | 不明 | ||
自動車ローンの残高が170万円ありますが、こちらも返済状況に問題はありません。
また、公共料金もきちんと期日通りに支払えていますね。
一方、クレジットカードのキャッシング利用分は、ときどき返済が遅れていました。
黒田さんが審査に落ちてしまった原因
それでは、審査におけるマイナス要因を調べていきましょう。
返済負担比率が高い
黒田さんは返済負担比率が非常に高いです。
住宅ローン・自動車ローン・クレジットカード(キャッシング)の年間返済額は160万8,000円。
さらに、借入額70万円・返済期間5年で国の教育ローンを組むと、返済額は年間で14万8,800円になります。
黒田さんの年収は290万円なので、返済負担比率は約60%。
借金過多という理由で融資が見送られた可能性は高いですね。
勤続期間が短い
また、勤続期間が3ヶ月とかなり短い点も気になりますね。
「継続的に働いていけるか」「返済していけるか」の点を不安視された可能性が高いです。
キャッシングの返済延滞がある
クレジットカード(キャッシング)の延滞も、審査ではマイナスです。
先ほどの岩本さんと同様に、過去1年間の延滞回数が4回以上の場合、審査落ちの確率が高くなります。
転職前に申込んでいれば結果は違っていた?
転職前に申込んでいれば、勤続期間を気にすることはありませんでした。
その証拠に、転職前に申込みをした住宅ローンは審査通過しています。
年収アップを目論んで、転職後に申込みしたい気持ちはわかりますが、大幅に年収が上がりでもしない限り、年収よりも勤続期間が重視されます。
転職とローン申込みが同時期にありそうなときは、順番に気をつけましょう。
低年収の母子家庭は審査に通らない
2017年2月、村田さん(仮名)の国の教育ローン申込時の希望条件は以下です。
| 借入希望額 | 希望返済期間 | 連帯保証人 |
|---|---|---|
| 200万円 | 15年 | なし |
専修学校の学費300万円のうち、200万円の借入れを希望していましたが、あえなく審査落ち。
なぜ審査に通らなかったのかをみていきましょう。
低年収だが延滞はなし
国の教育ローン申込時の状況は以下です。
| 年齢 | 37歳 |
|---|---|
| 職業 | パート |
| 勤続期間 | 4年6ヶ月 |
| 住居 | 賃貸アパート |
| 家賃 | 月7万5,000円 |
| 同一生計家族 | 4人 (本人、子ども3人) |
| 進学者との関係 | 母 |
| 扶養家族 | 子ども3人 |
| 本人の年収 | 120万円 |
| 居住年数 | 1年 |
| 家賃の延滞 | なし |
| 同一生計家族の年収 | 子ども1人:100万円 |
村田さんは、女手ひとつで3人の子どもを育てています。
パート収入は月10万円ですが、母親から援助を受けていたため、家賃は支払えていました。
| 種類 | 利用残高 | 毎月の返済額 | 延滞の有無 |
|---|---|---|---|
| 住宅ローン以外のローン・キャッシングの利用状況 | |||
| 特になし | - | - | - |
| 公共料金の支払状況 | |||
| 電気料金 | - | - | なし |
| 水道料金 | - | - | なし |
| ガス料金 | - | - | なし |
| 電話料金 | 不明 | ||
公共料金もきちんと支払えていますね。
審査落ちの理由は年収が生活費よりも低いから
村田さんの場合、融資不可の理由を教えてもらえたそうです。
担当者いわく、「家賃と公共料金の合計が月収より高いため、返済の見込みがなく審査を通せない」とのことでした。
母親の援助がなければ生活できない状態で、ローンの返済は無理だということですね。
村田さんはどうすれば審査に通ったのか?
では、村田さんはどうすれば審査に通るのでしょうか?
収入を上げる・支出を減らす
当然ですが、村田さんのケースでは、収入を増やす、または支出を減らさなければいけません。
とはいえ、子育てをしながらだと働ける時間は限られますし、収入の大幅アップは難しいですよね。
一方、支出はどうでしょう?
とくに家賃は「安いところへ引越す」「母親と同居する」など、改善の余地がありそうです。
国の制度を利用する
村田さんの場合はそもそも国の教育ローンにこだわる必要がないかもしれません。
たとえば、生活福祉資金貸付制度を頼る手があります。
生活福祉資金貸付制度は日々の生活が困窮している人を国が支援する制度で、国の教育ローンよりも低金利です。
| 種類 | 連帯保証人あり | 連帯保証人なし | ||
|---|---|---|---|---|
| 金利 | 保証料 | 金利 | 保証料 | |
| 国の教育ローン | 1,76% | なし | 1.76% | あり |
| 生活福祉資金貸付 | 無利息 | なし | 1.50% | なし |
そして、生活福祉資金貸付制度の中で利用できる教育支援資金では、進学する学校の種類に応じて、以下の条件でお金を借りられます(※2)。
| 高校 | 月3万5,000円以内を分割で借入可能 |
|---|---|
| 高専 | 月6万円以内を分割で借入可能 |
| 短大 | 月6万円以内を分割で借入可能 |
| 大学 | 月6万5,000円以内を分割で借入可能 |
また、母子家庭であれば、母子寡婦福祉資金という支援制度もあります。
教育ローンは、教育費を捻出できないときの手段のひとつでしかありませんので、ほかにも方法があることは覚えておきましょう。
ちなみに、生活福祉資金貸付制度や母子寡婦福祉資金については下記の記事で紹介していますので、ぜひ読んでみてください。
生活福祉資金貸付制度の基本。貸付条件、断られる理由、難易度、注意点
母子福祉資金貸付金は母子家庭の強い味方。お金に困ったら相談すべし【体験談】
※2
教育支援資金は、日本学生支援機構などの奨学金を受けられなかった場合に利用できる制度です
まとめ
それでは、国の教育ローンの審査に落ちる理由をおさらいしましょう。
国の教育ローンの審査に落ちる理由
- 世帯年収が基準額より高い
- ローン・家賃・公共料金の支払いを1年間で4回以上延滞している
- 勤続期間が短すぎる
- 返済負担比率が高すぎる
- 年収が低すぎる
国の教育ローンは教育費の捻出が難しい世帯を支援するためのローンです。
しかし、ローンはローンですから、信用が低いと審査に落ちます。
借入れを希望する場合は、「なるべく借金をしない」「支払いは期日通りに行う」など、常識的な部分に問題がないか見直してみてください。
最後に、国の教育ローンについては以下の記事で詳しく解説していますので、ぜひご覧になってみてください。
カードローン申込数ランキング
今スグにお金を借りたい人に、一番選ばれているカードローンは?

みんなが気になる?
カードローンへの疑問


あなたは何を重視する?
要望別カードローン
同じテーマのログ(記事)ランキング
人気のログ(記事)ランキング
同じテーマの記事の一覧
- 教育ローンの審査担当者に5時間取材してまとめた審査に落ちやすい人の特徴一覧(2022/04/01)
- 専門家にたくさん話を聞いてわかった奨学金・教育ローンの賢い使い方【漫画で学べるシリーズ】(2019/11/01)
- 実はオススメできない ろうきんの教育ローンを業界7年の編集者が徹底調査(2018/07/20)
- 今すぐ申込めば今週中に振り込まれる!審査の速い大手の教育ローン一覧(2018/07/20)
- 学費が高くて払えない!超低金利で教育費を借りられる公的制度や機関の一覧(2018/07/20)
- 国の教育ローンの審査に通る人と落ちる人の具体的な違いを調べてみた(2019/05/04)
- 国の教育ローンの滞納から差し押さえまでの流れをリアルレポート(2018/07/20)
- 教育ローンの元審査担当に職業別の審査通過率を教えてもらいました(2018/07/20)
- 教育ローンの審査担当者12名に話を聞いて審査に通らない原因を解説します(2018/07/20)
- 知名度は低いけれど実は低金利な地域限定の教育ローン一覧(2023/02/24)
カテゴリ一覧
- キャッシングの基礎
- ローンの基礎知識
- キャッシングの体験談
- 注目の特集
- レビュアーによる検証
- 債務整理体験談
人気のログ(記事)ランキング
人気のカテゴリ
姉妹Q&Aサイトで無料質問しよう!
カードローン申込数ランキング

プロミス(SMBCコンシューマーファイナンス)
30日無利息サービスが◎顧客対応の良クチコミが多いのも特徴
アコム
業界でも老舗。最短20分融資(※)、無利息サービスが人気
※お申し込み時間や審査によりご希望に添えない場合がございます。
レイク
契約額200万円以下なら最長で180日間の特典あり
三菱UFJ銀行カードローン
日本最大級のメガバンクが運営。金利・限度額ともに優れ非常に人気
SMBCモビット
ネットで全てが完結するWEB完結申込と10秒簡易審査が人気
アイフル
テレビCMでおなじみ。30日間利息0円、最短14分融資OK、おまとめ可
今、国の教育ローンを申し込みして審査待ちなんですが、こちらのコラムを拝見して正直不安と絶望感しかありません。
どうしていいか分かりません。